跨境电子商务电子报关单基础信息描述 从事货物及技术进出口业务的实操指引
一、引言
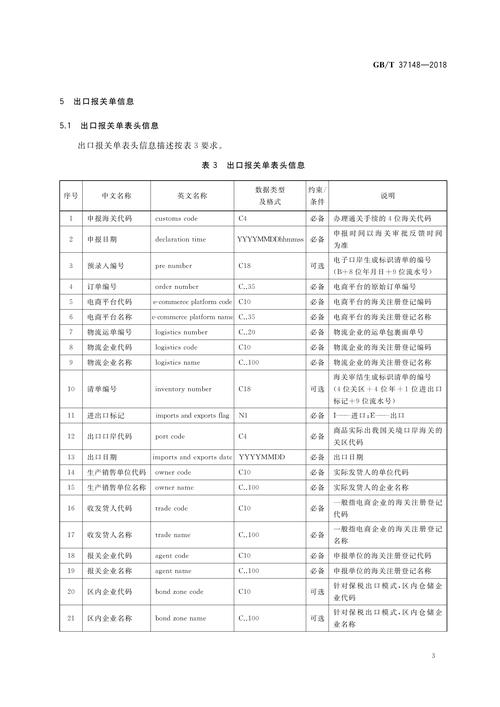
跨境电子商务的报关单是海关监管与统计的基础单元,其电子数据承载了交易、物流、支付等多维信息。对于从事货物及技术进出口业务的企业而言,准确理解和填写电子报关单基础信息,不仅是合规申报的前提,也是提升通关效率、降低查验风险的关键。本文围绕电子报关单的核心信息项,结合货物与技术进出口业务的实际场景,作系统描述。
二、报关单基础信息的构成
电子报关单基础信息通常包括境内收发货人信息、申报单位信息、运输与物流信息、商品信息、成交与税费信息以及监管证照信息等模块。各模块之间数据逻辑关联,共同构成一份完整的报关单电子数据。
(一)主体信息
境内收发货人应填写在海关注册登记的企业名称及编码;申报单位需具备报关资质,其名称、编码与申报人员信息应准确无误。对于技术进出口业务,若涉及技术许可或转让,收发货人信息还应与合同签约主体保持一致。
(二)运输与物流信息
包括运输方式(如跨境电商常见的保税仓发货、直邮、转关等)、运输工具名称与航次号、提运单号、启运国(地区)与运抵国(地区)、装货港与指运港等。跨境电商包裹常以清单核放、汇总申报方式通关,此时需在备注中注明清单编号及汇总区间。
(三)商品信息
商品信息是报关单的核心。应按照《中华人民共和国进出口税则》准确归类,填写商品编号(HS编码)、商品名称、规格型号、数量与单位、原产国(地区)、最终目的国(地区)、单价与总价、币制等。对于成套设备、软件载体或技术资料,需区分有形货物与无形技术:随设备交付的技术资料按货物申报,单独的技术许可、技术服务则依据相关规定判断是否属于报关范围。
三、从事货物及技术进出口业务的特殊要求
(一)货物进出口的申报要素
一般货物贸易需关注成交方式(FOB、CIF等)、运费与保险费的分摊、杂费申报;跨境电商零售出口商品适用“清单核放”模式,需提供订单号、物流单号与支付单号,实现“三单比对”。涉及保税备货模式的,还须注明保税仓编码与账册号。
(二)技术进出口的申报要点
技术进出口分为禁止类、限制类与自由类。自由类技术进出口需办理合同登记,报关单中如涉及技术使用费、特许权使用费,应在“杂费”或相应栏目中据实申报;限制类技术须取得许可证件后方可申报。对于以技术为核心的无形贸易,若海关要求随附单据,应上传技术合同登记证书及技术进出口合同数据表。
(三)监管方式与征免性质
应正确选择监管方式代码,如一般贸易(0110)、跨境电商保税进口(1210)、跨境电商零售出口(9610)等应与实际业务匹配。征免性质与征免方式需对照企业资质与政策适用性填写,避免因代码错选导致退单或后续核查风险。
四、电子数据填报的操作规范
一是要确保“单货一致、单证一致”,申报前核对合同、发票、装箱单、提运单等原始单证;二是关注税号、价格、原产地等高风险字段的复核,利用预归类、价格预裁定等便利措施;三是规范填报备注栏,对跨境电商的特殊监管要求、技术贸易的许可信息加以注明;四是保存电子数据底账与随附单证,以备海关稽查。
五、
电子报关单基础信息的品质直接关系跨境电子商务的通关合规与效率。从事货物及技术进出口业务的企业,宜建立内部申报复核机制,明确归类、价格、证照等环节责任人,结合跨境电商平台数据与物流单据实行交叉比对,从而以准确的申报信息支撑业务稳健运行。
如若转载,请注明出处:http://www.duangtoutiao.com/product/33.html
更新时间:2026-10-24 19:35:05