计算机软硬件、机械设备维修与进出口业务 一体化服务与合规要点
在当今全球化和数字化深度融合的商业环境中,企业经营范围常涵盖计算机软硬件及配件销售、机械设备维修服务以及货物与技术进出口业务。这三种业务看似分属不同领域,实则相互支撑,形成从产品供应、售后保障到国际市场拓展的完整链条。多业态经营也带来了税务、海关、资质等多重合规挑战。本文将从业务协同、操作要点及风险管控三个方面展开分析,为企业提供参考。
一、业务协同:构建闭环服务能力
计算机软硬件及配件销售是许多科技型企业的基本盘。无论是整机、外设还是关键零部件,稳定的供应链和库存管理能力直接决定客户满意度。在此基础上,机械设备维修服务延伸了价值链——客户不仅需要购买设备,更需要持续的技术支持和故障排除。维修服务能够增强客户粘性,促进配件复购,同时积累设备运行数据,反哺软硬件选型与改进。
而从事货物及技术的进出口业务,则为企业打开了全球市场。一方面,可以引进国外先进软硬件产品或技术方案,满足国内高端需求;另一方面,可以将自产或代理的优质产品出口至海外,并输出维修技术标准。三个板块联动后,企业能够为客户提供“产品+服务+跨境贸易”的一站式解决方案,显著提升竞争力。
二、操作要点:资质与流程缺一不可
- 计算机软硬件及配件销售:需确保产品符合国家强制性认证(如CCC)、节能环保等要求。若涉及软件,需注意著作权登记与许可合规。
- 机械设备维修服务:一般需具备相应的维修资质,特别是特种设备(如电梯、锅炉)必须取得市场监管部门许可。普通机械设备维修也建议建立标准作业流程和配件追溯体系。
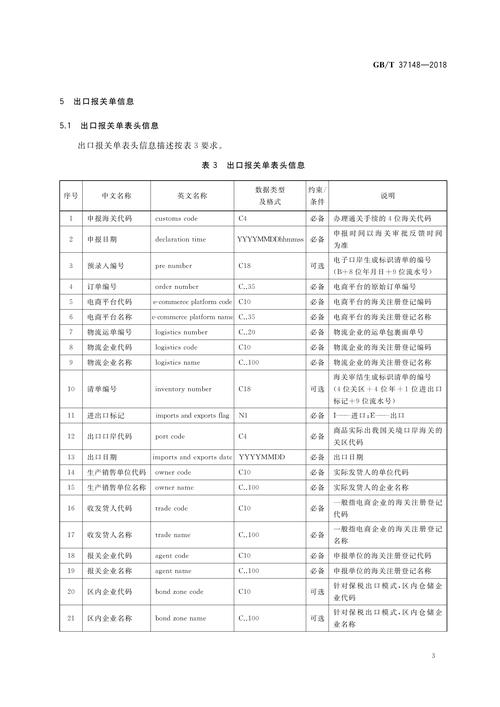
- 货物及技术进出口业务:首先要在商务部门办理对外贸易经营者备案,并在海关、电子口岸、外汇管理局、税务局完成登记。要关注进出口管制清单,技术出口可能涉及《中国禁止出口限制出口技术目录》。用好自由贸易协定原产地规则,可有效降低关税成本。对于维修服务相关的跨境寄送配件、暂时进出境维修设备,需熟悉海关监管方式(如“修理物品”监管代码1300)。
三、风险管控:税务、汇率与知识产权
多业务并行时,税务处理复杂度上升。销售软硬件通常适用13%增值税;维修服务若为有形动产修理修配,同样适用13%;而技术进出口可能涉及零税率或免税。企业需分开核算,避免从高计税。进出口业务还要防范汇率波动风险,可采用远期结售汇等工具。技术进出口合同需在商务部门登记,未经登记无法享受税收优惠,且可能面临处罚。
知识产权保护是另一重点。出口含有自主软件的产品时,应在目标国申请专利或版权。进口技术时,要审查许可范围,防止侵权。维修服务中若使用替代配件,需注意商标权利用尽原则,避免二次销售引发纠纷。
同时经营计算机软硬件、机械设备维修及进出口业务,是企业做大做强的合理路径,但必须筑牢合规底线。建议企业设立专门的关务与税务岗位,或借助外部专业机构,定期自查资质与流程。唯有如此,才能在全球化竞争中行稳致远。
如若转载,请注明出处:http://www.duangtoutiao.com/product/16.html
更新时间:2026-10-24 01:39:43